Anioł biznesu – jak pozyskać inwestora dla swojej firmy?
Dobry pomysł na biznes nie musi przegrać z brakiem kapitału.
Początkujący przedsiębiorcy mają jednak różne możliwości finansowania: własne oszczędności, środki wypracowane ze sprzedaży, dotacje, granty, pożyczki lub kapitał prywatnego inwestora. Żadne z tych rozwiązań nie jest uniwersalne. Inne warunki spełnia osoba, która dopiero zamierza założyć własną firmę, a inne startup rozwijający innowacyjny produkt.
Jedną z możliwości finansowania jest współpraca z aniołem biznesu (Business Angel), czyli prywatnym inwestorem, który angażuje własne pieniądze w rozwój firmy, zwykle w zamian za udziały. Poza kapitałem może zapewnić wiedzę, kontakty i wsparcie w pierwszych decyzjach.
Może zapewnić pieniądze, a zarazem wiedzę, kontakty i wsparcie w pierwszych decyzjach. Jak wybrać właściwe źródło finansowania, przygotować przedsięwzięcie i przekonać inwestora do współpracy?
Kim jest anioł biznesu i czym różni się od funduszu venture capital?
Anioł biznesu, czyli Business Angel, inwestuje przede wszystkim własne pieniądze. Zwykle ma za sobą doświadczenie przedsiębiorcze, menedżerskie lub inwestycyjne. Może być założycielem firmy po udanym exicie, właścicielem rodzinnego przedsiębiorstwa albo specjalistą, który zgromadził kapitał i chce uczestniczyć w rozwoju nowych przedsięwzięć. Najczęściej obejmuje udziały lub akcje, stając się wspólnikiem. Nie udziela więc dotacji. Godzi się na ryzyko, ponieważ liczy na wzrost wartości firmy i przyszły zwrot z inwestycji.
Fundusz venture capital (VC) zarządza natomiast kapitałem powierzonym przez inwestorów. Działa w ramach określonej polityki inwestycyjnej i procedur. Anioł może podjąć decyzję samodzielnie, a jego motywacja nie musi ograniczać się do wyniku finansowego. Część inwestorów chce wspierać branżę, którą zna, pomagać młodszym przedsiębiorcom lub uczestniczyć w budowaniu nowej marki. Nie znaczy to, że ich kapitał jest tańszy albo mniej wymagający.
Czy inwestor sfinansuje sam pomysł na biznes, bez założonej spółki?
Najwcześniejszy etap finansowania określa się jako pre-seed. Firma może mieć wówczas jedynie koncepcję produktu, pierwsze badania rynku, prototyp lub wstępne deklaracje przyszłych klientów. Czasem nie jest jeszcze zarejestrowana. Spotkania z inwestorami można rozpocząć przed powołaniem spółki, ale do dokonania klasycznej inwestycji udziałowej potrzebna będzie odpowiednia struktura prawna i możliwość objęcia udziałów lub akcji. Wybór formy działalności warto więc przeanalizować przed negocjacjami.
Na tym etapie inwestor kupuje przede wszystkim wiarygodną perspektywę rozwoju. Nie oczekuje od każdego zespołu gotowej technologii czy wielomilionowej sprzedaży. Potrzebuje jednak odpowiedzi na trzy pytania: kto zapłaci za rozwiązanie, dlaczego zespół potrafi je stworzyć i jaki postęp będzie możliwy dzięki wniesionemu kapitałowi. Osoba, która przedstawia wyłącznie pomysł bez jakiejkolwiek weryfikacji, ma trudniejsze zadanie niż founder dysponujący wynikami rozmów z klientami lub testów rynkowych.
Ile pieniędzy inwestują aniołowie biznesu w Polsce?
Nie istnieje urzędowo określona minimalna ani maksymalna kwota inwestycji anielskiej. Pojedyncza osoba może zaangażować kilkadziesiąt lub kilkaset tysięcy złotych. Zamożniejsi inwestorzy obejmują udziały za znacznie większe sumy. Znaczenie ma również możliwość połączenia kapitału kilku osób. Taki model nosi nazwę syndykatu inwestycyjnego. Każdy uczestnik podejmuje własne ryzyko, ale przedsiębiorstwo otrzymuje finansowanie od grupy partnerów.
Dla konkretnego punktu odniesienia warto przywołać COBIN Angels, jedną z najważniejszych polskich społeczności aniołów biznesu. Organizacja wskazuje możliwość pozyskania od jej członków od 100 tys. do 2 mln zł na startup. Przedział dotyczy finansowania oferowanego przez tę społeczność, nie całego polskiego rynku. Początkujący przedsiębiorca powinien obliczyć potrzebę kapitałową od dołu: ile kosztują prototyp, niezbędne kompetencje, pierwsze testy sprzedażowe, obsługa prawna i utrzymanie działalności do kolejnego ważnego kamienia milowego. Kwota nie może wynikać wyłącznie z ambicji założycieli.
Jak wygląda polski rynek aniołów biznesu w 2026 roku?
Polski rynek prywatnych inwestycji pozostaje mniej przejrzysty niż rynek funduszy VC. Wiele transakcji nie jest publicznie ogłaszanych. Inwestorzy działają samodzielnie, przez spółki, syndykaty lub w relacjach wypracowanych podczas prowadzenia własnych przedsiębiorstw. Z tego powodu żaden ranking nazwisk nie stanowi kompletnej listy osób gotowych finansować nowe pomysły.
Raport „Jak inwestują najlepsi aniołowie biznesu w Polsce? Polski rynek inwestycji anielskich 2025/2026”, opracowany przez COBIN Angels przy współpracy m.in. z SGH, PFR Ventures i ekspertami rynku, wskazuje przedstawia profil zawodowy badanych aniołów biznesu.
W badanej grupie 42% stanowią przedsiębiorcy, a 24% osoby na stanowiskach najwyższego szczebla zarządzania. Wśród aniołów wywodzących się z branż tradycyjnych 29% reprezentuje FMCG i handel detaliczny, a 26% finanse, ubezpieczenia i inwestycje. Te dane opisują respondentów badania, nie wszystkich prywatnych inwestorów w Polsce. Pokazują natomiast, że doświadczenie zawodowe badanych aniołów biznesu obejmuje także branże tradycyjne, takie jak handel, finanse czy ubezpieczenia.
Startup technologiczny czy tradycyjna firma? Kto może zainteresować inwestora?
Aniołowie często wybierają innowacyjne startupy z sektorów AI, oprogramowania B2B, fintech, medtech czy healthtech. Nie oznacza to jednak, że odrzucają firmy produkujące towary lub świadczące klasyczne usługi. Marka kosmetyczna, przedsiębiorstwo spożywcze, platforma opieki nad zwierzętami czy producent specjalistycznego wyposażenia również mogą zainteresować inwestora, jeśli mają potencjał wzrostu wartości firmy i przekonującą perspektywę zwrotu z inwestycji.
Kluczowe jest dopasowanie. Przedsiębiorca z branży retail może lepiej ocenić potencjał marki odzieżowej niż inwestor technologiczny. Ekspert od logistyki szybciej dostrzeże przewagę modelu dostaw, a specjalista z rynku medycznego zrozumie bariery regulacyjne nowego urządzenia. W przypadku tradycyjnego biznesu znaczenie mają rentowność, jakość produktu, marże i możliwość rozwoju sieci sprzedaży. Skalowalność oraz potencjał ekspansji mają znaczenie zarówno w startupie technologicznym, jak i w tradycyjnej firmie.
Inwestorzy wybierają ludzi. Co mówi najnowszy raport COBIN Angels?
Pomysłodawcy lubią mówić o wyjątkowości produktu. Inwestorzy równie uważnie przyglądają się osobom, które mają go wprowadzić na rynek. W raporcie COBIN Angels 2025/2026 aż 70% badanych wskazuje zespół i jego kompetencje jako kluczowy element trwałej przewagi konkurencyjnej startupu. Ponadto 41% deklaruje większą koncentrację na trakcji i przychodach, a 38% bardziej selektywny wybór projektów. Dla foundera jest to jasny sygnał: liczą się nie tylko innowacja i prezentacja, ale także zdolność do sprzedaży i realizacji planu.
Na etapie pre-seed szczególnie cenna jest komplementarność zespołu. Jeden founder może odpowiadać za technologię, drugi za sprzedaż, a trzeci za finanse lub operacje. Sam prestiż stanowisk nie wystarcza. Inwestor sprawdza, czy założyciele potrafią współpracować, przyjmować trudne informacje i podejmować decyzje pod presją. Konflikty, niejasny podział odpowiedzialności i brak zaangażowania mogą przekreślić nawet interesujący pomysł.
Jak udowodnić, że na produkt istnieje rynek?
Zdanie „nie mamy konkurencji” powinno zapalić inwestorowi lampkę ostrzegawczą. Klient może już rozwiązywać dany problem w inny sposób, nawet jeśli nie istnieje produkt identyczny z planowanym. Konkurencja bywa bezpośrednia, pośrednia lub oparta na substytutach. Wstępna analiza powinna objąć potrzeby odbiorców, ceny alternatywnych rozwiązań, wielkość dostępnego rynku i możliwe bariery wejścia.
W pierwszej fazie większą wartość od efektownej prognozy mają dowody. Mogą nimi być pogłębione wywiady z potencjalnymi klientami, listy intencyjne, płatne testy, zamówienia przedsprzedażowe albo wyniki pilotażu. Nie wolno przedstawiać listu intencyjnego jako gwarantowanego przychodu ani ankiety jako potwierdzonej sprzedaży. Dobry przedsiębiorca oddziela fakty od hipotez i potrafi powiedzieć, jak będzie je szybko weryfikować. Przygotowuje również podstawowe KPI, czyli wskaźniki pozwalające mierzyć postęp.
Innowacyjność, MVP i TRL. Jak mówić o technologii bez pustych obietnic?
Innowacja nie musi oznaczać odkrycia naukowego. Może polegać na istotnym ulepszeniu produktu, procesu lub sposobu świadczenia usług. Jeżeli projekt ma charakter technologiczny, warto wskazać jego poziom gotowości technologicznej TRL. Skala obejmuje dziewięć poziomów, od wczesnych zasad działania po rozwiązanie sprawdzone w warunkach operacyjnych. Sam numer TRL nie przekona jednak inwestora. Należy wyjaśnić, jakie badania i testy go uzasadniają.
Przy projektach cyfrowych szczególnie przydatne jest MVP, czyli minimalna wersja produktu pozwalająca sprawdzić najważniejsze założenia. W produkcji fizycznej podobną rolę może odegrać działający prototyp albo seria testowa. Nie każdy pomysł wymaga rozbudowanych prac B+R. Istotne, aby zespół umiał wskazać swoją rzeczywistą przewagę: technologię, know-how, prawa własności intelektualnej, lepszą dystrybucję lub wyróżniające doświadczenie klienta. Kopiowanie cudzej firmy z kosmetyczną zmianą nazwy nie tworzy samoistnej wartości inwestycyjnej.
Jak przedstawić model finansowy przed pierwszą sprzedażą?
Startup na etapie pre-seed nie musi być rentowny. Powinien natomiast umieć przedstawić wiarygodną drogę do przychodów i wyjaśnić ekonomię pojedynczej transakcji. Ile klient zapłaci? Jaki jest koszt wytworzenia i dostarczenia usługi? Czy marża pokryje w przyszłości koszty stałe? Jak duża sprzedaż pozwoli osiągnąć próg rentowności? Takie pytania są ważniejsze niż deklaracja, że firma za trzy lata będzie liderem rynku.
Pomocny jest prosty model finansowy na 24–36 miesięcy, oparty na czytelnych założeniach. Powinien obejmować wariant bazowy, ostrożny i rozwojowy. Inwestor będzie zwracał uwagę na miesięczne zapotrzebowanie na gotówkę, czyli cash burn, oraz runway: czas, przez jaki firma może działać przy posiadanych środkach i zakładanym tempie wydatków. Jeśli startup dysponuje 600 tys. zł, a miesięczny ubytek gotówki wynosi 50 tys. zł, matematyczny runway to 12 miesięcy. W praktyce trzeba uwzględnić nieprzewidziane koszty i opóźnienia sprzedaży.
Na co przeznaczyć pieniądze z pierwszej inwestycji?
Profesjonalna prośba o kapitał musi łączyć konkretną kwotę z planowanym rezultatem. Zamiast ogólnego stwierdzenia „potrzebujemy miliona na rozwój”, warto pokazać strukturę wydatków. Przykładowo 500 tys. zł może sfinansować budowę prototypu, walidację z klientami, niezbędne certyfikaty i ograniczony zespół wykonawczy. Przedsiębiorca powinien wskazać terminy oraz mierzalne kamienie milowe. Dobrze, jeśli osiągnięcie tych celów umożliwi rozpoczęcie sprzedaży lub przybliży firmę do samofinansowania.
Doświadczony anioł doceni dyscyplinę finansową. Wydatki na prestiżowe biuro, kosztowne kampanie bez testów lub przedwczesne zatrudnianie licznego zespołu trudno uzasadnić, kiedy firma nie potwierdziła popytu. Kapitał prywatny nie zwalnia z przedsiębiorczej ostrożności. Warto od początku zaprojektować model, który potrafi generować możliwie trwałe przychody. Kolejne rundy inwestycyjne mogą służyć przyspieszeniu wzrostu lub finansowaniu dalszego rozwoju firmy, zanim będzie ona w stanie pokrywać wydatki z własnych przychodów.
Ile udziałów trzeba oddać aniołowi biznesu?
Wysokość udziału inwestora jest wynikiem negocjacji, a nie odgórnie ustaloną stawką. Podstawą jest wycena spółki przed inwestycją, określana jako pre-money valuation. Jeśli przedsiębiorstwo zostanie wycenione na 2 mln zł, a inwestor wniesie 500 tys. zł do spółki w zamian za nowo emitowane udziały, wycena po inwestycji wyniesie 2,5 mln zł. W uproszczonym modelu inwestor obejmie 20% udziałów. Założyciele zachowają 80%, o ile wcześniej posiadali całość kapitału.
Warto odróżnić wniesienie pieniędzy do spółki od odkupienia udziałów od jednego z founderów. W pierwszym przypadku środki finansują biznes. W drugim trafiają do sprzedającego wspólnika. Przy pierwszej rundzie należy też omówić prawa informacyjne inwestora, udział w podejmowaniu ważnych decyzji i zasady ewentualnego wyjścia z inwestycji. Zbyt wysoka wycena może na początku wyglądać atrakcyjnie, lecz utrudnić pozyskanie odpowiedniego partnera i stworzyć nierealistyczne oczekiwania.
Teaser inwestycyjny, pitch deck i elevator pitch. Co trzeba przygotować?
Pierwszym dokumentem często jest teaser inwestycyjny. Na jednej lub dwóch stronach przedstawia istotę przedsięwzięcia, rynek, przewagę, zespół, potrzebę finansową i sposób wykorzystania środków. Jego zadaniem jest wzbudzenie zainteresowania. Kolejnym materiałem jest pitch deck, czyli prezentacja inwestorska, zwykle zawierająca około 10–15 slajdów. Prezentacja powinna pokazywać:
- problem klienta,
- proponowane rozwiązanie,
- model przychodowy,
- konkurencję,
- wyniki walidacji,
- założycieli,
- podstawowe prognozy finansowe.
W uporządkowaniu założeń biznesowych i finansowych do prezentacji inwestorskiej może pomóc przygotowanie biznesplanu.
Osobnego przygotowania wymaga elevator pitch, nazywany też elevator speech. Jest to krótka wypowiedź, którą można przedstawić podczas spotkania networkingowego lub pierwszej rozmowy. W ciągu kilkudziesięciu sekund trzeba wyjaśnić, komu firma pomaga, jak rozwiązuje problem i dlaczego warto kontynuować rozmowę. Długi monolog o funkcjach produktu działa zwykle gorzej niż konkretna historia klienta poparta jedną dobrze dobraną liczbą. Pitch powinien budzić zainteresowanie, ale nie zastępuje rzetelnej dokumentacji.
Co inwestor sprawdzi podczas due diligence?
Due diligence jest procesem weryfikacji projektu i jego otoczenia prawnego, finansowego oraz biznesowego. Na wczesnym etapie jego zakres bywa proporcjonalny do wielkości inwestycji, ale nawet mała spółka powinna mieć uporządkowane podstawy. Znaczenie mają dokumenty rejestrowe, struktura własności, prawa do kodu i projektu produktu, umowy z wykonawcami, zobowiązania, ewentualne zadłużenie oraz zgodność z przepisami dotyczącymi działalności. Warto wcześniej ustalić, czy nie ma sporów o własność intelektualną albo zobowiązań wynikających z grantów.
Jeżeli projekt tworzy kilku founderów, przydatny jest founders agreement, czyli porozumienie założycieli. Powinno określać role, wkłady, odpowiedzialność, zasady podejmowania decyzji i postępowanie na wypadek odejścia jednej z osób. Później dochodzi umowa inwestycyjna, precyzująca prawa i obowiązki wspólników. Dokumenty należy dostosować do rzeczywistej sytuacji prawnej spółki. Niedopracowane wzory pobrane z internetu mogą kosztować więcej niż profesjonalna obsługa transakcji.
Vanda Novak, PsiBufet i HiPets. Czego uczą polskie inwestycje pre-seed?
Przykładem inwestycji spoza sektora technologicznego jest Vanda Novak. W 2018 r. inwestorzy indywidualni skupieni wokół Black Swan Fund zaangażowali się w rozwój marki obuwia premium tworzonej przez Dominikę Alicję Nowak i Dorotę Kawalec. Kinga Nowakowska, ówczesna prezeska funduszu, wskazywała na wizję i doświadczenie założycielek. Kwoty transakcji nie ujawniono. Wsparcie miało obejmować zarówno finansowanie, jak i wiedzę inwestorów. Przykład pokazuje, że pomysł z branży fashion może przyciągnąć kapitał już przed premierą rynkową.
W 2020 r. PsiBufet, producent świeżej karmy dla psów, pozyskał 1,6 mln zł w rundzie na bardzo wczesnym etapie. W 2021 r. zamknął kolejną rundę o wartości 5 mln zł, w której uczestniczyli m.in. Butternut Box, Kogito Ventures oraz aniołowie biznesu Chris Guzowski, Amadeusz Król i Karol Milewski. Z kolei HiPets, platforma usług dla właścicieli zwierząt, otrzymał na początku 2021 r. 2,7 mln zł w drugiej rundzie pre-seed. Obok funduszy SMOK Ventures i Next Road Ventures zaangażował się Amadeusz Król, związany z branżowymi mediami Petstar. Kwoty oznaczają wartości całych rund, nie indywidualne wkłady poszczególnych aniołów. Oba przypadki pokazują znaczenie wiedzy o produkcie, dystrybucji i zachowaniach klientów.
Bootstrapping, dotacja, grant czy anioł biznesu? Które pieniądze wybrać?
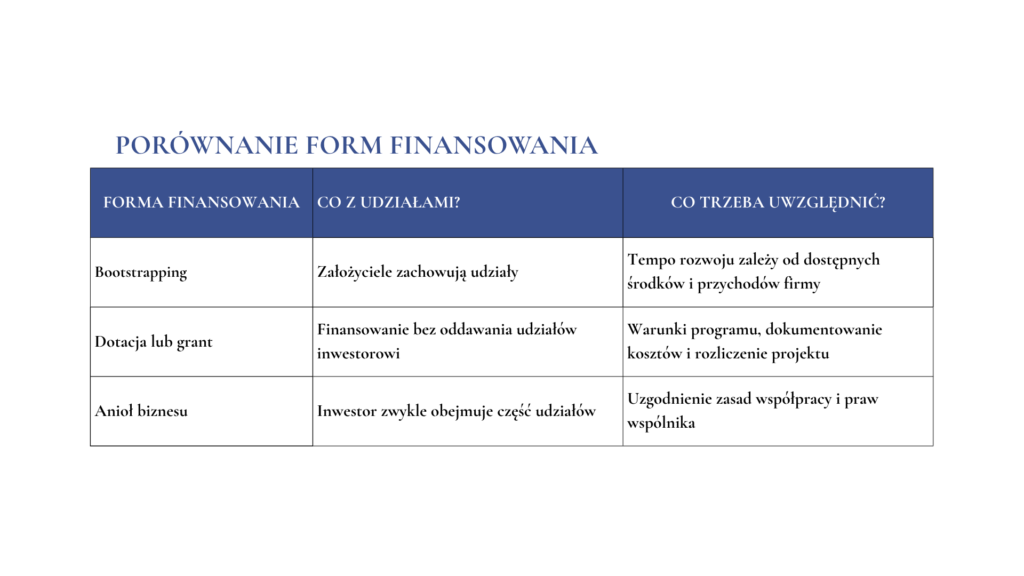
Nie wszystkie fundusze są dostępne dla wszystkich przedsiębiorców. Bootstrapping, czyli rozwój za własne środki i pieniądze wypracowane przez firmę, daje founderowi swobodę i pozwala zachować udziały. Ogranicza jednak tempo działania do możliwości finansowych założycieli. Dotacja lub grant mogą sfinansować określony projekt bez wpuszczania inwestora do spółki, lecz wymagają spełnienia warunków programu, dokumentowania kosztów i rozliczenia rezultatów. Terminy „grant”, „dotacja” i „dofinansowanie” bywają stosowane zamiennie; o rzeczywistych obowiązkach decydują umowa i regulamin danego instrumentu. Inaczej działa kapitał anioła biznesu: jest elastyczniejszy co do celu i może łączyć się ze smart money, ale zwykle wiąże się z oddaniem części udziałów oraz uzgodnieniem praw
Wybór zależy od statusu pomysłodawcy, lokalizacji, stopnia innowacyjności, potrzebnej kwoty, czasu i akceptowanego ryzyka. Osoba bez zarejestrowanej spółki może potrzebować inkubacji i walidacji. Powstający startup technologiczny może skorzystać z akceleracji, jeśli spełnia jej kryteria. Lokalna firma usługowa nie zawsze kwalifikuje się do grantów dla projektów o wysokiej innowacyjności. W każdym przypadku warto obliczyć pełny koszt pieniądza: finansowy, organizacyjny i właścicielski. Dotacja lub grant mogą wymagać wkładu własnego i znacznego zaangażowania czasowego, a inwestycja udziałowa zwykle oznacza wieloletnie partnerstwo.
Jak wykorzystać Platformy startowe i Startup Booster Poland?
Platformy startowe dla nowych pomysłów są skierowane do osób i zespołów z innowacyjnym pomysłem produktowym, które są gotowe utworzyć spółkę kapitałową w Polsce Wschodniej. Zapewniają bezpłatną inkubację, wsparcie ekspertów i rozwój produktu w wersji MVP. Według PARP zgłoszenia do inkubacji prowadzone są w rundach, a okres naborów przewidziano do 10 maja 2027 r. Osobną ścieżką jest komponent IIa: wybrane spółki po pozytywnej inkubacji mogą ubiegać się o dofinansowanie do 600 tys. zł. Nabór IIa zakończony 17 września 2026 r. nie jest obecnie otwarty; kolejne terminy należy każdorazowo sprawdzać w PARP. Warunki lokalizacyjne, etap działalności i forma prawna mają tu kluczowe znaczenie.
Startup Booster Poland obejmuje kilka odrębnych ścieżek akceleracyjnych. W październiku 2026 r. działanie Scale Up Green przewiduje wsparcie startupów w obszarze gospodarki o obiegu zamkniętym, nawet do 400 tys. zł, a Startups Exchange oferuje usługi i grant do 100 tys. zł na rozwój międzynarodowy.
Startups Exchange oferuje wsparcie rozwoju międzynarodowego w postaci usług i grantu o łącznej wartości do 100 tys. zł. Wcześniejszy nabór Smart UP, oferujący startupom wsparcie do 400 tys. zł, zakończył się 31 maja 2026 r. Informacje o kolejnych edycjach i terminach rekrutacji należy sprawdzać w aktualnych komunikatach PARP oraz u akceleratorów. finansujących. Nie wolno więc zakładać, że każdy wariant Boostera jest aktualnie dostępny. Inkubacja i akceleracja mogą ułatwić pierwszą rozmowę z aniołem biznesu, jeśli przynoszą rynkowe dowody wartości projektu. Sam udział w programie nie zastępuje walidacji sprzedaży.
stan na 20 października 2026r.
Smart money. Kiedy inwestor daje więcej niż kapitał?
Najcenniejszą częścią współpracy z aniołem biznesu niekiedy okazuje się to, czego nie widać na rachunku bankowym. Smart money łączy kapitał z kompetencjami, kontaktami i doświadczeniem inwestora. Osoba z branży handlowej może pomóc wejść do sieci dystrybucyjnych. Były founder platformy technologicznej może usprawnić sprzedaż i zarządzanie produktem. Partner znający rynki zagraniczne może wesprzeć internacjonalizację. Warto jednak zapytać o konkretne osiągnięcia, a nie poprzestawać na deklaracji rozbudowanej sieci kontaktów.
Nie każdy anioł wnosi równie przydatne smart money. Przedsiębiorca powinien sprawdzić dostępność inwestora, jego wcześniejsze inwestycje, specjalizację i sposób podejmowania decyzji. Pomocne bywają rozmowy z założycielami firm z portfela danego inwestora. Kapitał od osoby, która chce ingerować w każdy szczegół działalności, może kosztować firmę więcej niż mniejszy budżet i większa niezależność. W dobrym partnerstwie founder prowadzi biznes, a inwestor finansuje ważny etap podróży i doradza na trasie.
Jak przygotować się do pierwszej rozmowy z inwestorem?
Rozmowa z inwestorem nie jest egzaminem z terminologii venture capital. Jest sprawdzianem zdolności do myślenia o rynku i podejmowania decyzji. Founder powinien bez wahania wskazać potrzebną kwotę, strukturę planowanych wydatków, największe ryzyka i cele na najbliższe miesiące. Powinien także wiedzieć, czego jeszcze nie sprawdził. Uczciwie przedstawiona niepewność buduje większe zaufanie niż obietnica pewnego sukcesu.
Przygotowanie do pierwszej rundy warto oprzeć na niezależnej analizie strategicznej, jeszcze zanim przedsiębiorca zacznie rozsyłać prezentacje. W ramach doradztwa biznesowego i finansowego wspieram klientów w weryfikowaniu pomysłu, analizie rynku, określeniu potrzeb kapitałowych, wyborze instrumentów oraz opracowaniu teasera inwestycyjnego i pitch decku. Przygotowuję również founderów do pytań i rozmów z inwestorami. Porównujemy scenariusze: rozwój ze środków własnych, dotacje i granty, finansowanie dłużne oraz współpracę z Business Angel. Celem nie jest zdobycie jakichkolwiek pieniędzy, lecz wybór drogi, która pozwoli osiągnąć założone cele możliwie sprawnie i na rozsądnych warunkach.
Kapitał to narzędzie, nie cel. Jak mądrze zdecydować o finansowaniu?
Najbardziej przekonujący pomysł na biznes nie musi być najdroższy ani najbardziej widowiskowy. Powinien odpowiadać na realny problem, mieć dostęp do określonego rynku i opierać się na zespole zdolnym realizować obietnice. Inwestor nie oczekuje od początkującego przedsiębiorcy wiedzy o każdym zdarzeniu w przyszłości. Oczekuje jednak realistycznych założeń, umiejętności szybkiej weryfikacji hipotez i szacunku do powierzonych pieniędzy.
Każda droga finansowania, także współpraca z aniołem biznesu, ma zalety i ograniczenia. Przed podjęciem decyzji warto więc wspólnie z niezależnym ekspertem przeanalizować czas, koszty, warunki formalne i realną drogę do pierwszych przychodów. Dobry wybór finansowania nie zaczyna się od pytania, skąd wziąć pieniądze. Zastanawiasz się, czy anioł biznesu jest odpowiednim źródłem finansowania Twojej firmy? Umów bezpłatny kwadrans. Pomogę Ci ustalić, jakiego wsparcia potrzebujesz przy wyborze finansowania i przygotowaniu przedsięwzięcia.